日銀が政策金利を引き上げると、留学費用はどう変わるのか。答えを先に示します。利上げが円高方向に作用した局面では、外貨建ての授業料や生活費の円換算額が下がり、留学コストが実質的に軽減される可能性があります。
ただし、為替は金利差だけで動くわけではなく、米国・英国・オーストラリアそれぞれの政策金利の動向も絡むため、「利上げ=即円高=留学が安くなる」と単純に結論づけられません。この記事では、金利と為替の連動メカニズム、渡航先別の費用変化の考え方、そして韓国と日本の金融教育政策の違いまでを順に整理します。
読み終えると、為替変動を「なんとなく怖い」で終わらせず、留学計画の具体的な判断材料として使えるようになります。
この記事のポイント
- 日銀の利上げは円高圧力として働くが、実際の為替は各国の金利差・市場心理・資本フローで決まるため、留学費用への影響は渡航先によって異なる
- 韓国は義務教育段階から「金融教育標準案」を組み込んでいるのに対し、日本はJ-FLECが2024年に発足したばかりで、学校教育への浸透はこれからの段階にある
- 為替リスクへの知識の有無が、留学の決断タイミングや費用の平準化行動に直結することが、Lusardi & Mitchellらの国際研究でも示されている
なぜ日銀利上げが留学費用に直結するのか?
金利が上がると通貨が強くなる——この関係は直感的に理解しにくい部分があります。ここでは、政策金利と為替レートをつなぐ経済的なメカニズムと、2026年時点での円相場の実態を整理します。
政策金利と為替レートの連動メカニズム
政策金利とは、中央銀行が民間銀行に資金を貸し出す際の基準となる金利です。日本銀行(BOJ)がこの金利を引き上げると、円建て資産の利回りが相対的に高まり、海外の投資家が円を買う動機が生まれます。この資金流入が円の需要を押し上げ、結果として円高方向に作用する——これが「利上げ=円高圧力」の基本的な経路です。
ただし、実際の為替レートは「金利差」だけで動きません。購買力平価、経常収支、市場参加者のリスク選好、地政学的リスクなど複数の要因が同時に作用します。特に重要なのが「内外金利差」の概念で、日本が利上げしても米国やユーロ圏がそれ以上のペースで利上げしていれば、円の相対的な魅力は上がらず、円安が続く場合もあります。
留学費用を考えるうえで「日銀が利上げした=円高になった」と即断せず、渡航先国の金利動向と合わせて確認することが出発点になります。
1.25%利上げ後の円相場の実態(2026年時点)
日本銀行は2024年3月にマイナス金利政策を解除し、その後段階的に政策金利を引き上げてきました。日本銀行の金融政策決定会合の公表資料によると、2024年7月には政策金利が0.25%に引き上げられています。その後の推移については、日本銀行の公式サイトで最新の決定内容をご確認ください。
円相場は、政策金利の引き上げ局面でも一方向に動いたわけではありませんでした。市場では「利上げ幅が予想より小さい」「米国の利下げペースが遅い」といった情報が交錯するたびに、円高と円安が繰り返されました。留学を計画している方にとって重要なのは、「今の為替レートが続く」という前提で費用を計算しないことです。
為替は短期間で数十円単位で動くことがあり、その振れ幅が留学費用全体に与える影響は小さくありません。
留学費用の内訳:為替変動でどの項目が最も影響を受けるか
留学費用は「授業料」「生活費」「航空券」の大きく3つに分けられます。それぞれが為替変動に対してどの程度の感応度を持つかは異なります。費用の構造を理解することが、為替リスクへの備えの第一歩です。
授業料・生活費・航空券それぞれへの影響度
授業料は、多くの場合渡航先の通貨で設定されており、為替変動の影響をダイレクトに受けます。たとえば米国の大学の授業料が年間3万ドルの場合、1ドル=140円なら420万円、1ドル=160円なら480万円と、60万円の差が生じます。1年間の留学費用の中で授業料が占める割合は大きく、為替感応度が最も高い項目です。
生活費(家賃・食費・交通費)も現地通貨建てのため、為替の影響を受けます。ただし、日常の食費や交通費は月単位で支出が分散されるため、授業料のように一括で為替リスクにさらされるわけではありません。送金のタイミングを分散させることで、平均的なレートに近づけやすい項目でもあります。
航空券は円建てで購入するケースも多く、また燃油サーチャージの変動が価格に大きく影響するため、純粋な為替リスクとは少し性質が異なります。ただし、国際線の航空運賃はドル建てで設定されることが多く、円安局面では価格が上昇する傾向があります。
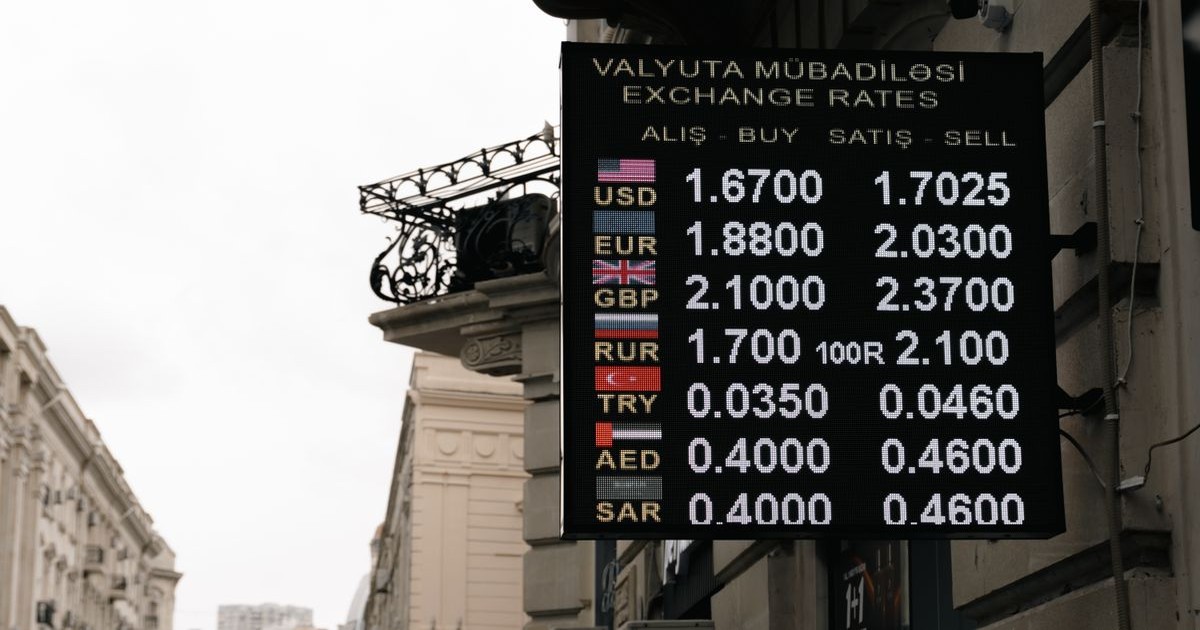
渡航先別(米国・英国・オーストラリア・韓国)の費用変化試算
渡航先によって通貨が異なるため、日銀の利上げが円相場に与える影響の実感も変わります。以下の表は、主要な留学先通貨と為替感応度の特徴を整理したものです。なお、具体的な為替レートは日々変動するため、最新のレートは日本銀行の外国為替相場統計でご確認ください。
| 渡航先 | 通貨 | 為替感応度の特徴 | 日銀利上げとの関係 |
|---|---|---|---|
| 米国 | 米ドル(USD) | 留学費用が最も高く、為替変動の絶対額が大きい | FRBの金利動向との差が円ドルレートを左右 |
| 英国 | 英ポンド(GBP) | ポンドは主要通貨中で高値圏が続きやすく、授業料の円換算額が大きい | BOEの政策金利との差が円ポンドレートを決める |
| オーストラリア | 豪ドル(AUD) | 米ドルより低水準で、長期留学のコストパフォーマンスが比較的高い | 資源価格・中国経済の影響も受けるため、金利差だけで動きにくい |
| 韓国 | 韓国ウォン(KRW) | ウォンは新興国通貨に近い値動きをすることがあり、変動幅が大きい場合がある | 韓国銀行の金融政策と韓国の経常収支動向が影響 |
米国・英国は授業料の水準自体が高いため、為替変動による費用の振れ幅が大きくなります。一方、韓国はウォン建ての費用が相対的に低く、ウォン円レートの変動幅も米ドルほど大きくない場合が多いため、為替リスクの絶対額は小さくなりやすい傾向があります。
ただしこれは一般的な傾向であり、具体的な費用はJASSO(日本学生支援機構)の留学関連情報や各大学の公式情報で確認することを強くおすすめします。
韓国の金融教育政策とは?日本との制度的な違い
留学費用と為替の話に「金融教育」が絡んでくる理由は、為替リスクへの認識が金融リテラシーの有無によって大きく変わるからです。韓国と日本の金融教育政策には、制度的な成熟度に明確な差があります。
韓国「金融教育標準案」が義務教育に組み込まれた経緯
韓国では、金融監督院(FSS)が主導する形で、学校段階から体系的な金融教育が実施されてきました。韓国の金融教育は、2000年代初頭の家計負債問題や信用カード破産急増を契機に政策的な優先課題として浮上し、初等・中等教育の段階に「金融教育標準案」が組み込まれるようになった経緯があります。
この標準案は、貯蓄・借入・投資・保険・為替といった基本概念を学年段階に応じて学ぶカリキュラムとして設計されています。
Lusardi & Mitchell(2014)が国際比較研究でまとめているように、学校教育への金融教育の早期導入は、成人後の資産形成行動や借入管理に長期的な影響を与えることが複数国のデータで示されています(出典:Lusardi, A., Mitchell, O. S., “The Economic Importance of Financial Literacy: Theory and Evidence,” Journal of Economic Literature, 2014)。
韓国の政策はこうした国際的な知見とも整合しています。
ただし、金融教育の効果については研究者間で見解が分かれています。Fernandes et al.(2014)は、学校での金融教育が長期的な行動変容に与える効果は限定的である可能性を指摘しており、韓国の義務的金融教育の成果を過大評価しないことも必要です。
日本の金融経済教育推進機構(J-FLEC)の現状と課題
日本では、金融経済教育推進機構(J-FLEC)が2024年4月に設立されました。J-FLECは、金融庁・文部科学省・業界団体が連携して金融リテラシーの普及を図る官民連携組織で、学校への出張授業や教員向け研修、一般向けセミナーなどを展開しています。
一方、韓国の金融教育標準案が義務教育カリキュラムに組み込まれているのに対し、日本の学校教育における金融教育は、学習指導要領の家庭科・社会科の一部として扱われる程度にとどまっており、体系的な必修化には至っていません。
文部科学省は高校の家庭科で2022年度から「資産形成」に関する内容を拡充しましたが、為替・金利・インフレといった概念を体系的に学ぶ機会は限られています。
金融広報中央委員会「金融リテラシー調査2022年版」によると、日本人の金融リテラシーの正答率は国際比較でも低い水準にあることが示されており、J-FLECが取り組む課題の大きさがうかがえます(出典:金融広報中央委員会「金融リテラシー調査」)。
金融教育の差が留学判断にどう影響するのか?
「為替のことは留学してから考えればいい」と思っている方は少なくありません。しかし、金融教育を受けているかどうかが、留学の決断から費用管理まで一連の行動に影響することが、国際的な研究から見えてきます。
為替リスクを「知っている」学生と「知らない」学生の行動差
Lusardi & Mitchell(2008)の研究では、金融リテラシーが低い個人は「名目額と実質購買力の混同」という認知バイアスを持ちやすいことが実証されています(出典:Lusardi, A., Mitchell, O. S., “Planning and Financial Literacy,” American Economic Review, 2008)。
留学の文脈に置き換えると、「1ドル=140円のときに計算した留学費用」をそのまま出発の予算として固定し、為替が160円になった場合の追加負担を想定していない、という状況がこれにあたります。
為替リスクを理解している学生は、出発前に外貨の一部を確保したり、送金のタイミングを分散させたりといった行動をとります。知らない学生は、現地に到着してから「思ったより生活費が高い」と気づき、仕送りの増額を家族に頼むか、アルバイト時間を増やして学業に影響が出るという状況に陥りやすくなります。金融教育の有無が、留学の質そのものに影響するという構図です。
外貨建て費用の平準化:積立・送金タイミングの基本的な考え方
外貨建て費用の為替リスクを軽減する基本的な考え方は「ドルコスト平均法」です。毎月一定額を外貨で積み立てることで、為替レートが高い月も低い月も平均的なレートで購入でき、一括購入に比べてリスクを分散できます。
具体的には、留学開始の6〜12か月前から毎月一定額を外貨積立に回す方法があります。たとえば年間の生活費として120万円(約8,000ドル想定)が必要な場合、出発前の12か月間で毎月約667ドル分を積み立てれば、その期間の平均レートで調達できます。一方、出発直前に一括で換金すると、その時点のレートに全額が左右されます。
送金のタイミングについても、毎月一定額を仕送りする形にすることで、同様の平準化効果が得られます。一度に大きな金額を送金するよりも、月次で分割する方が為替リスクを抑えやすい構造になります。
家庭で今すぐできる留学費用の為替対策
制度や政策の話だけでは、実際に何をすればいいかがわかりません。ここでは、留学を検討している学生・保護者が今から取り組める具体的な選択肢を整理します。
外貨積立・海外送金サービスの選び方の目安
外貨積立や海外送金には複数の選択肢があります。選ぶ際の目安となるポイントを以下に整理します。
- 為替手数料の水準:銀行の窓口送金は1ドルあたり1〜3円程度の手数料がかかる場合があります。ネット系の送金サービスは手数料が低い傾向がありますが、サービスごとに異なるため、公式サイトで比較してください
- 積立の最低金額と頻度:月1,000円程度から積立できるサービスもあれば、一定額以上の制約があるものもあります。留学開始までの期間と必要額から逆算して選ぶのが現実的です
- 送金先の対応通貨:米ドル・英ポンド・豪ドルは多くのサービスが対応していますが、韓国ウォンは対応していないサービスもあります。渡航先の通貨が対応しているか事前に確認が必要です
- セキュリティと信頼性:金融庁登録の資金移動業者かどうかを確認することが基本です。金融庁の公式サイトで登録事業者の一覧を確認できます
なお、外貨積立は為替リスクをゼロにするものではなく、あくまで「リスクを分散する」手段です。為替が大きく動いた場合には、積立額以上の損失が出る可能性もゼロではないことを理解したうえで利用することが前提になります。
注意:特定のサービスを推奨するものではありません
この記事では特定の金融サービスや金融機関を推薦・保証するものではありません。外貨積立・海外送金サービスを選ぶ際は、各サービスの公式サイトで最新の手数料・条件を確認し、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。
金融教育という観点で言えば、こうした外貨管理の基礎知識を高校・大学の段階で学んでいるかどうかが、留学準備の質に直接影響します。J-FLECが提供する無料の金融教育コンテンツや、金融広報中央委員会の「知るぽると」では、為替・金利の基礎を学べる資料が公開されています。
留学を考えている方は、費用の計算と並行してこうした基礎知識を身につけることが、計画の精度を高めます。
まとめ:利上げ局面の留学計画に必要な視点
日銀の利上げは円高圧力として働きますが、実際の為替レートは渡航先国の金利動向・資本フロー・市場心理と連動して動くため、「利上げ=留学費用が下がる」とは言い切れません。留学費用の中で為替感応度が最も高いのは外貨建ての授業料で、次いで生活費の送金コストが続きます。航空券は為替以外の要因(燃油サーチャージ等)も大きく、項目ごとに対策の優先順位が変わります。
韓国が義務教育段階から「金融教育標準案」を組み込んでいるのに対し、日本のJ-FLECは2024年設立と歴史が浅く、学校教育への浸透はこれからです。この差が、為替リスクへの認識と留学費用の管理行動に影響することを、Lusardi & Mitchellらの国際研究は示しています。
今日から取れる最初の一手は、JASSOの留学費用シミュレーターと金融広報中央委員会の「知るぽると」を組み合わせて、為替変動を加味した複数シナリオの費用を試算することです。楽観的なレートだけで計画を立てず、円安が進んだ場合の費用も想定に入れておくことが、留学後の資金ショートを防ぐ現実的な備えになります。
よくある質問
Q. 日銀が利上げすると、すぐに円高になるのですか?
A. 必ずしもそうではありません。為替レートは日米金利差だけでなく、市場参加者のリスク選好、経常収支、地政学的リスクなど複数の要因で動きます。日銀が利上げを発表した直後に円安が進んだ局面もあり、「利上げ=即円高」とは言い切れません。渡航先国の中央銀行の動向と合わせて確認することが、より正確な判断につながります。
Q. 留学費用の為替リスクを完全になくす方法はありますか?
A. 完全にゼロにする方法はありません。ただし、外貨積立や送金の分散によってリスクを軽減することは可能です。毎月一定額を積み立てるドルコスト平均法は、特定のタイミングの為替レートに全額が左右されるリスクを分散する手段として広く使われています。完全な回避ではなく「管理」という発想で取り組むことが現実的です。
Q. 韓国への留学は為替リスクが低いですか?
A. 韓国ウォンは米ドルや英ポンドに比べて単価が低いため、為替変動の絶対額は小さくなりやすい傾向があります。ただし、ウォンは新興国通貨に近い値動きをすることがあり、短期間で大きく動く局面もあります。費用の絶対額が低い分、リスクの絶対額も小さいという見方はできますが、「リスクがない」わけではありません。
最新のウォン円レートは日本銀行の外国為替相場統計でご確認ください。
Q. J-FLECはどのようなサービスを提供していますか?
A. J-FLEC(金融経済教育推進機構)は、学校への出張授業、教員向け研修、一般向けセミナー、オンライン学習コンテンツなどを提供しています。2024年4月に設立されたばかりで、提供コンテンツは拡充中です。最新の情報はJ-FLECの公式サイト(j-flec.go.jp)でご確認ください。
無料で利用できるコンテンツも多く、金融の基礎を学ぶ入口として活用できます。
Q. 留学費用の為替対策は、いつから始めるのがよいですか?
A. 留学開始の6〜12か月前から始めるのが現実的な目安です。外貨積立の場合、積立期間が長いほどドルコスト平均の効果が出やすくなります。ただし、積立期間が短くても「一括で換金するよりはリスクが小さい」という効果は得られます。渡航先・留学期間・必要額が決まった段階で、早めに試算を始めることをおすすめします。
集中して学ぶ環境を探している方へ
金融リテラシーや留学準備の勉強を進めたい方で、静かな環境を探しているなら、管理人が運営するアイデスク新宿自習室(新宿西口駅徒歩3分・24時間営業)も選択肢のひとつです。半個室ブース18席とオープン席3席を備え、Wi-Fi・電源を全席に完備しています。
※本記事の情報は2026年9月時点のものです。最新情報は各公式サイトでご確認ください。
最終更新: 2026年9月20日